

CUBA-NÍQUEL
Por Humberto López y Guerra – Prensa Libre Cuba
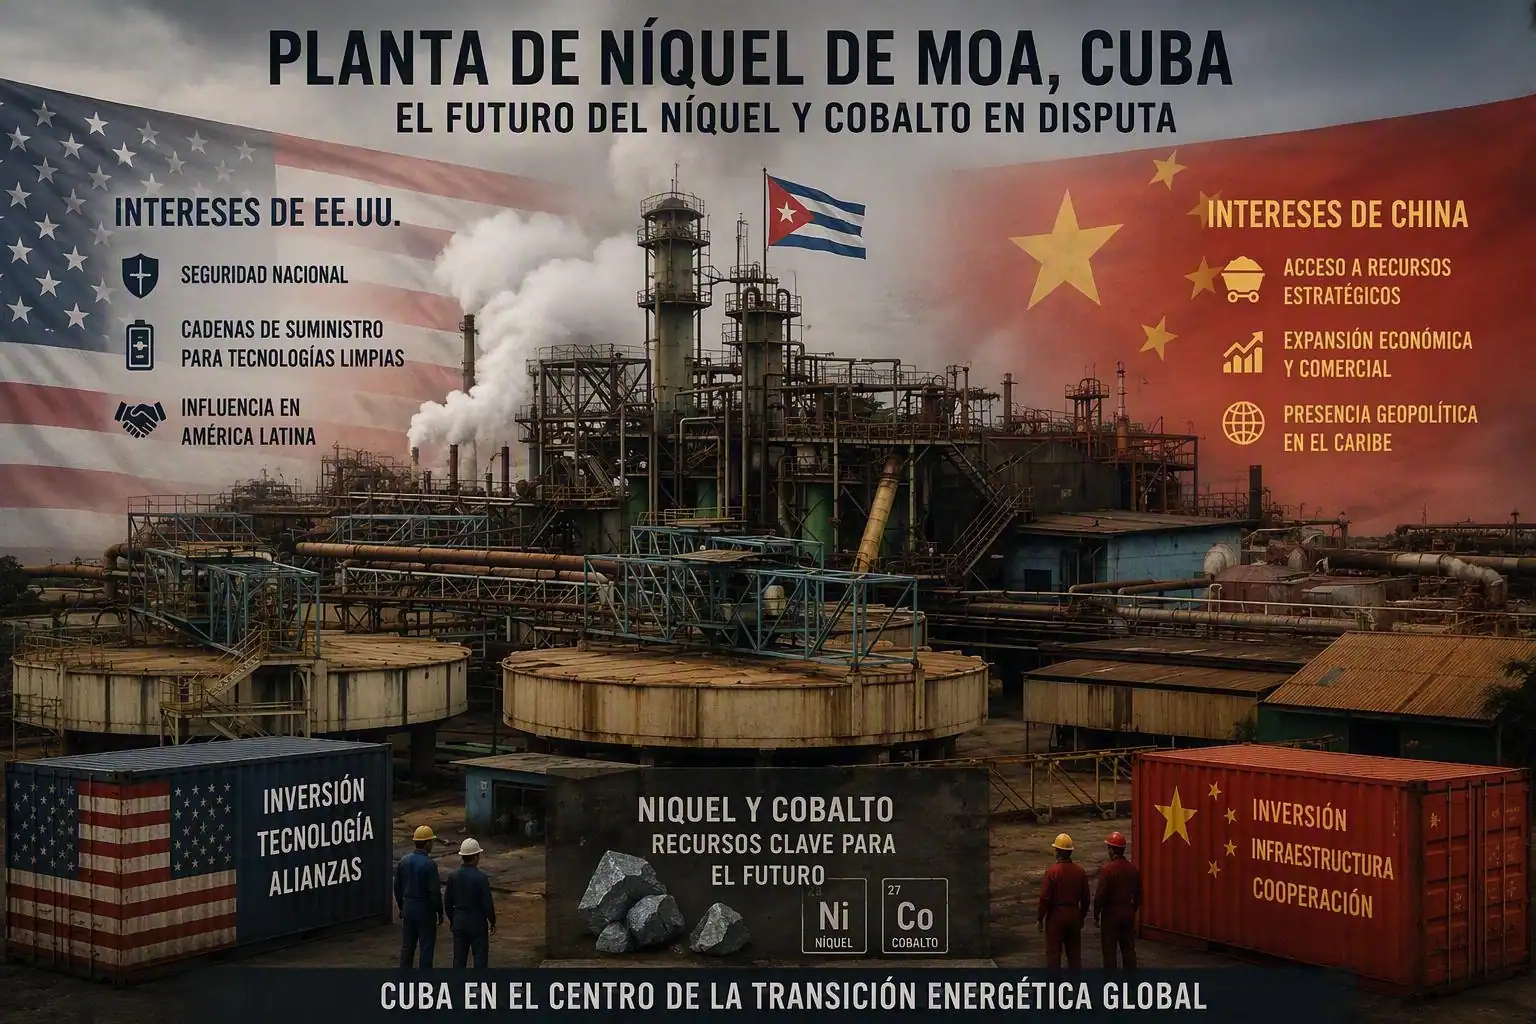
Estocolmo. PLC Análisis | Durante décadas, el níquel y el cobalto de Moa han sido un asunto casi técnico, reservado a informes mineros y balances de Sherritt International. En cuestión de meses, ese mismo complejo se ha convertido en el epicentro de una disputa geopolítica donde se cruzan sanciones de Washington, apetitos chinos por minerales críticos, fondos de cobertura londinenses, el gigante suizo Glencore y un enigmático inversor estadounidense que, según diversas fuentes, podría ser el magnate texano Albert Huddleston. El resultado es una batalla por el control del principal productor de níquel y cobalto de Cuba, con implicaciones directas para el futuro económico del régimen y para la seguridad de suministro de las cadenas globales de baterías.
Sherritt International, fundada en 1927 y hoy especializada en níquel y cobalto mediante procesos hidrometalúrgicos, opera desde los años noventa el yacimiento de Moa en Holguín en una empresa conjunta al 50 % con la estatal cubana General Nickel Company. Esa presencia la convirtió en uno de los mayores inversores extranjeros en la isla, pero también en un blanco directo de la nueva ofensiva de sanciones de Estados Unidos contra el sector energético y minero cubano. En mayo de 2026, una orden ejecutiva de Donald Trump amplió las facultades para penalizar a empresas extranjeras activas en Cuba; pocos días después, el Departamento de Estado sancionó a Moa Nickel S.A., la joint venture de Sherritt con el Estado cubano. Aunque la compañía canadiense no fue designada formalmente, el efecto fue devastador: suspensión de operaciones en Cuba, retirada de personal, renuncia del director financiero, del auditor y de varios consejeros, paralización de la refinería de Fort Saskatchewan en Alberta y advertencias explícitas de que la empresa podría quedarse sin liquidez para seguir operando.
Ese vacío financiero abrió la puerta a dos grupos de capital estadounidense que hoy compiten por hacerse con al menos el 55 % de Sherritt, es decir, el control efectivo de la empresa y, por extensión, de su posición en Moa. El primer movimiento lo hizo Gillon Capital LLC, el family office del texano Ray Washburne, ex responsable del banco público de desarrollo exterior de Estados Unidos durante el primer mandato de Trump. En mayo, Gillon alcanzó un acuerdo preliminar no vinculante con Sherritt para una colocación privada de warrants que le permitirían adquirir hasta un 55 % de la compañía. No se trata de una compra directa, sino de un instrumento ejercitable en nueve meses, con un precio fijado con descuento sobre los aproximadamente 0,11 dólares canadienses por acción que marcaba Sherritt a mediados de mayo. Es decir: ningún flujo de caja inmediato para la empresa, pero sí la promesa de un control futuro a precio rebajado para el inversor texano.
La reacción no se hizo esperar. A finales de junio, un segundo consorcio presentó discretamente una oferta alternativa al consejo de Sherritt, que se hizo pública el 10 de agosto. Ese grupo reúne a Kyma Capital, el fondo londinense que ya es el mayor tenedor económico de Sherritt; al gigante de materias primas Glencore; al veterano inversor Trifon Natsis; y a un “prominente” inversor estadounidense cuya identidad no ha sido revelada oficialmente. Diversos medios y fuentes del sector apuntan a Albert Huddleston, conocido por sus operaciones en energía y recursos naturales, como posible “anchor investor” de ese consorcio, aunque ni la empresa ni los participantes han confirmado el nombre.
La diferencia entre ambas propuestas es crucial. Mientras Gillon ofrece un control diferido y sin desembolso inmediato, el consorcio Kyma–Glencore–US anchor pone dinero sobre la mesa desde el primer día: nueva emisión de acciones a 0,12 dólares canadienses por título, sin descuento respecto al precio “no afectado” de Sherritt, y con derechos de participación para los accionistas existentes en las mismas condiciones. No hay condición de financiación externa: los miembros del consorcio se comprometen a aportar el capital con cartas de compromiso ya preparadas, y el diseño busca una vía creíble para sumar el apoyo de los tenedores de bonos, que son esenciales para cualquier recapitalización. El mercado reaccionó de inmediato: el día en que se conoció la oferta, las acciones de Sherritt subieron alrededor de un 24 %.
Kyma, que controla cerca del 13–15 % del capital y una parte sustancial de las notas de Sherritt, ha convertido esta disputa en una batalla abierta de gobierno corporativo. El fondo acusa al consejo de haber “coreografiado” el calendario de la junta anual para blindar la exclusividad con Gillon hasta octubre, impidiendo a los accionistas pronunciarse sobre la composición del consejo antes de que expire la ventana de negociación con el family office texano. Sherritt, por su parte, ha rechazado la convocatoria de una junta extraordinaria en septiembre y defiende que la fecha del 15 de diciembre responde a la necesidad de avanzar en la posible transacción con Gillon y en la designación de un nuevo auditor. El enfrentamiento ha escalado hasta los tribunales, mientras la empresa advierte que las campañas públicas de Kyma pueden poner en riesgo los esfuerzos para sortear la crisis de liquidez provocada por las sanciones.
En este tablero, Glencore aporta algo más que capital. El grupo suizo es uno de los mayores traders de cobre, níquel y otros minerales críticos del mundo, con una estrategia declarada de expansión en metales para la transición energética y una larga experiencia en gestionar operaciones complejas bajo escrutinio regulatorio. Sus directivos han subrayado recientemente que el aumento de la vigilancia de los reguladores sobre las fusiones en minería, especialmente en cobre y minerales críticos, no es un obstáculo insalvable, sino una variable más a gestionar en la arquitectura de las operaciones. La entrada de Glencore en el consorcio que aspira a controlar Sherritt sugiere que ve en Moa y en la refinería de Alberta una plataforma estratégica para reforzar su presencia en el mercado norteamericano de níquel y cobalto, en un momento en que la demanda para baterías y acero inoxidable se dispara y los gobiernos buscan reducir su dependencia de China.
Y ahí aparece el otro gran actor silencioso: China. Pekín lleva años asegurando suministros de níquel, cobalto y otros minerales críticos mediante inversiones en Indonesia, África y América Latina. En el caso cubano, fuentes diplomáticas y del sector minero señalan que empresas chinas mantienen conversaciones con el régimen para garantizar acceso preferente al níquel y cobalto de Moa, ya sea mediante acuerdos de compra a largo plazo, financiación de infraestructuras o participación indirecta en la cadena de valor. Para La Habana, la entrada de capital chino ofrece una alternativa a la presión de las sanciones estadounidenses y a la incertidumbre sobre el futuro de Sherritt; para Pekín, se trata de asegurar un flujo adicional de metales clave en un contexto de rivalidad estratégica con Washington.
Si China logra amarrar contratos de suministro o incluso algún tipo de influencia sobre la producción de Moa, el atractivo del activo para inversores occidentales cambia de naturaleza. Para Glencore, que ya ha tenido que aceptar condiciones específicas de suministro a clientes chinos en operaciones anteriores, la presencia de Pekín en el tablero cubano puede ser tanto una oportunidad como una restricción: acceso a un mercado gigantesco, pero bajo reglas marcadas por la seguridad de suministro china. Para Kyma y para el inversor estadounidense del consorcio, la cuestión es si pueden presentar a Washington y a los reguladores norteamericanos un proyecto que, además de rescatar a Sherritt, contribuya a “repatriar” parte de la cadena de valor del níquel y el cobalto hacia Norteamérica, reduciendo la dependencia de China.
En ese contexto, la figura del magnate estadounidense adquiere un peso político que va más allá de la ingeniería financiera. Si, como apuntan diversas fuentes, el “anchor investor” del consorcio es Albert Huddleston, su papel no se limitaría a aportar capital: se convertiría en el rostro de la primera gran operación minera estadounidense en Cuba desde las confiscaciones de 1960, sobre terrenos cuya expropiación fue certificada por la Foreign Claims Settlement Commission con pérdidas superiores a los 88 millones de dólares de la época. La narrativa de “recuperar” activos confiscados, combinada con la lógica de asegurar minerales críticos para la industria estadounidense, podría ofrecer a la Casa Blanca y al Congreso una justificación política para flexibilizar ciertos aspectos del régimen de sanciones, siempre que la operación se presente como parte de una estrategia más amplia de seguridad económica.
Pero nada de esto ocurre en el vacío. El régimen cubano, que ha utilizado históricamente la presencia de Sherritt como prueba de su capacidad para atraer inversión extranjera pese al embargo, se enfrenta ahora a la posibilidad de que el principal operador de Moa pase a estar controlado por capital estadounidense, en un momento de máxima fragilidad económica y energética. La Habana tendrá que decidir si prefiere un socio occidental sometido a la presión de Washington, pero con capacidad tecnológica y financiera probada, o un entramado de acuerdos con empresas chinas que le garantizan compras de largo plazo y financiación, a costa de profundizar su dependencia de Pekín.
Para Glencore, Kyma y el inversor estadounidense, la irrupción de China en la ecuación es un recordatorio de que la batalla por Sherritt y Moa no es sólo una operación de rescate corporativo, sino un capítulo más de la competencia global por los minerales críticos. Si el consorcio logra imponerse sobre Gillon Capital y cerrar una recapitalización que le otorgue el control de Sherritt, tendrá que negociar no sólo con los bonistas y con los reguladores, sino también con un gobierno cubano que juega a varias bandas y con un actor chino que no está dispuesto a ceder terreno en la carrera por el níquel y el cobalto.
En última instancia, el desenlace de esta historia dirá mucho sobre el lugar que ocupará Cuba en el nuevo mapa de la transición energética. Si Moa se convierte en un nodo de una cadena de suministro norteamericana reforzada por Glencore y capital estadounidense, el régimen habrá aceptado una forma de “apertura” condicionada por la geopolítica de los minerales. Si, por el contrario, la balanza se inclina hacia acuerdos preferentes con China y hacia estructuras de control más opacas, el país consolidará su papel de satélite en la órbita de Pekín. En ambos casos, el níquel y el cobalto de Moa seguirán siendo el corazón metálico de una disputa donde se cruzan memoria histórica, sanciones, ambiciones de magnates y la carrera mundial por los recursos que alimentan las baterías del siglo XXI.

Humberto López y Guerra es escritor, periodista y cineasta sueco‑cubano, autor de El otro espía y otras novelas de espionaje, y responsable para América Latina del PEN Swedish Writers in Prison Committee. Redactor jefe y director responsable de Prensa Libre Cuba, combina análisis político, investigación periodística y defensa activa de la libertad de expresión en Cuba.
Descubre más desde Prensa Libre Cuba
Suscríbete y recibe las últimas entradas en tu correo electrónico.


Sé el primero en comentar